El PAP necesita contexto de mentalidad. Aquí es donde se origina.
Esta semana, tres de los mayores bancos estadounidenses confirmaron que están bloqueando el acceso de agentes de IA externos a las cuentas de sus clientes. JPMorgan fue el primero. El CEO Jamie Dimon dijo que el banco no permitirá que agentes externos operen en nombre de clientes minoristas, advirtiendo de "agentes rogue" operando a escala. Días después, Citi anunció que no permite que "agentes o asistentes de IA de terceros inicien sesión en la cuenta de un cliente ni transaccionen directamente." Brian Moynihan, de Bank of America, lo expresó sin rodeos: "Creemos firmemente que debe haber un humano en el bucle para autorizar cualquier movimiento de dinero en una cuenta."
Pero bloquearlo todo no es una estrategia. Es una pausa. La pregunta es qué tiene que ser cierto antes de que esa pausa pueda terminar.
El Personal Agent Protocol (PAP) de Sierra es la propuesta más seria sobre la mesa. Desarrollado por Meta y Sierra junto con Genesys, Instinct, Rocket, Shopify, Stripe y Walmart, el estándar define un mecanismo claro: el agente de IA de un cliente se identifica, demuestra que tiene permiso para actuar y transacciona directamente con una empresa. Sin menús, sin esperas, sin formularios.
El protocolo aborda la confianza y la gobernanza en la capa técnica. Lo que todavía no aborda es algo más fundamental: la diferencia entre un agente que tiene permiso para actuar y un agente que realmente comprende a la persona por la que actúa.
Esas dos cosas no son lo mismo. Y esa brecha es exactamente lo que los bancos están intuyendo.
El permiso no es comprensión
Una autorización firmada prueba que un cliente ha delegado una tarea. No prueba que la acción que el agente está a punto de realizar refleje quién es realmente ese cliente, qué quiere de verdad, o si este momento concreto es el adecuado para actuar.
El escenario del traslado de depósitos lo ilustra bien. El agente tiene permiso para mover fondos. Trasladar efectivo a una cuenta de mayor rendimiento es, sobre el papel, una acción financiera racional. Pero para un cliente que ha mantenido un colchón de liquidez durante años porque está a dos meses de una compra inmobiliaria, ese traslado no es optimización. Es un problema. El agente no puede saber eso solo con el permiso.
La misma lógica se aplica más allá de las finanzas. Un agente que inicia una compra significativa de acciones durante un mercado en caída tiene la autorización. Pero si el cliente nunca ha invertido durante una bajada, y el agente personal ha estado consumiendo contenido que argumenta que los mercados en caída son oportunidades de compra, el agente de la empresa está a punto de ejecutar una acción inconsistente con todos los patrones de comportamiento registrados.
Un protocolo construido solo sobre el permiso dice: ejecuta. Un protocolo que incluye contexto de mentalidad dice: esto no encaja con el perfil. Verifiquemos antes de continuar.
El diálogo entre agentes que hace fiable el PAP
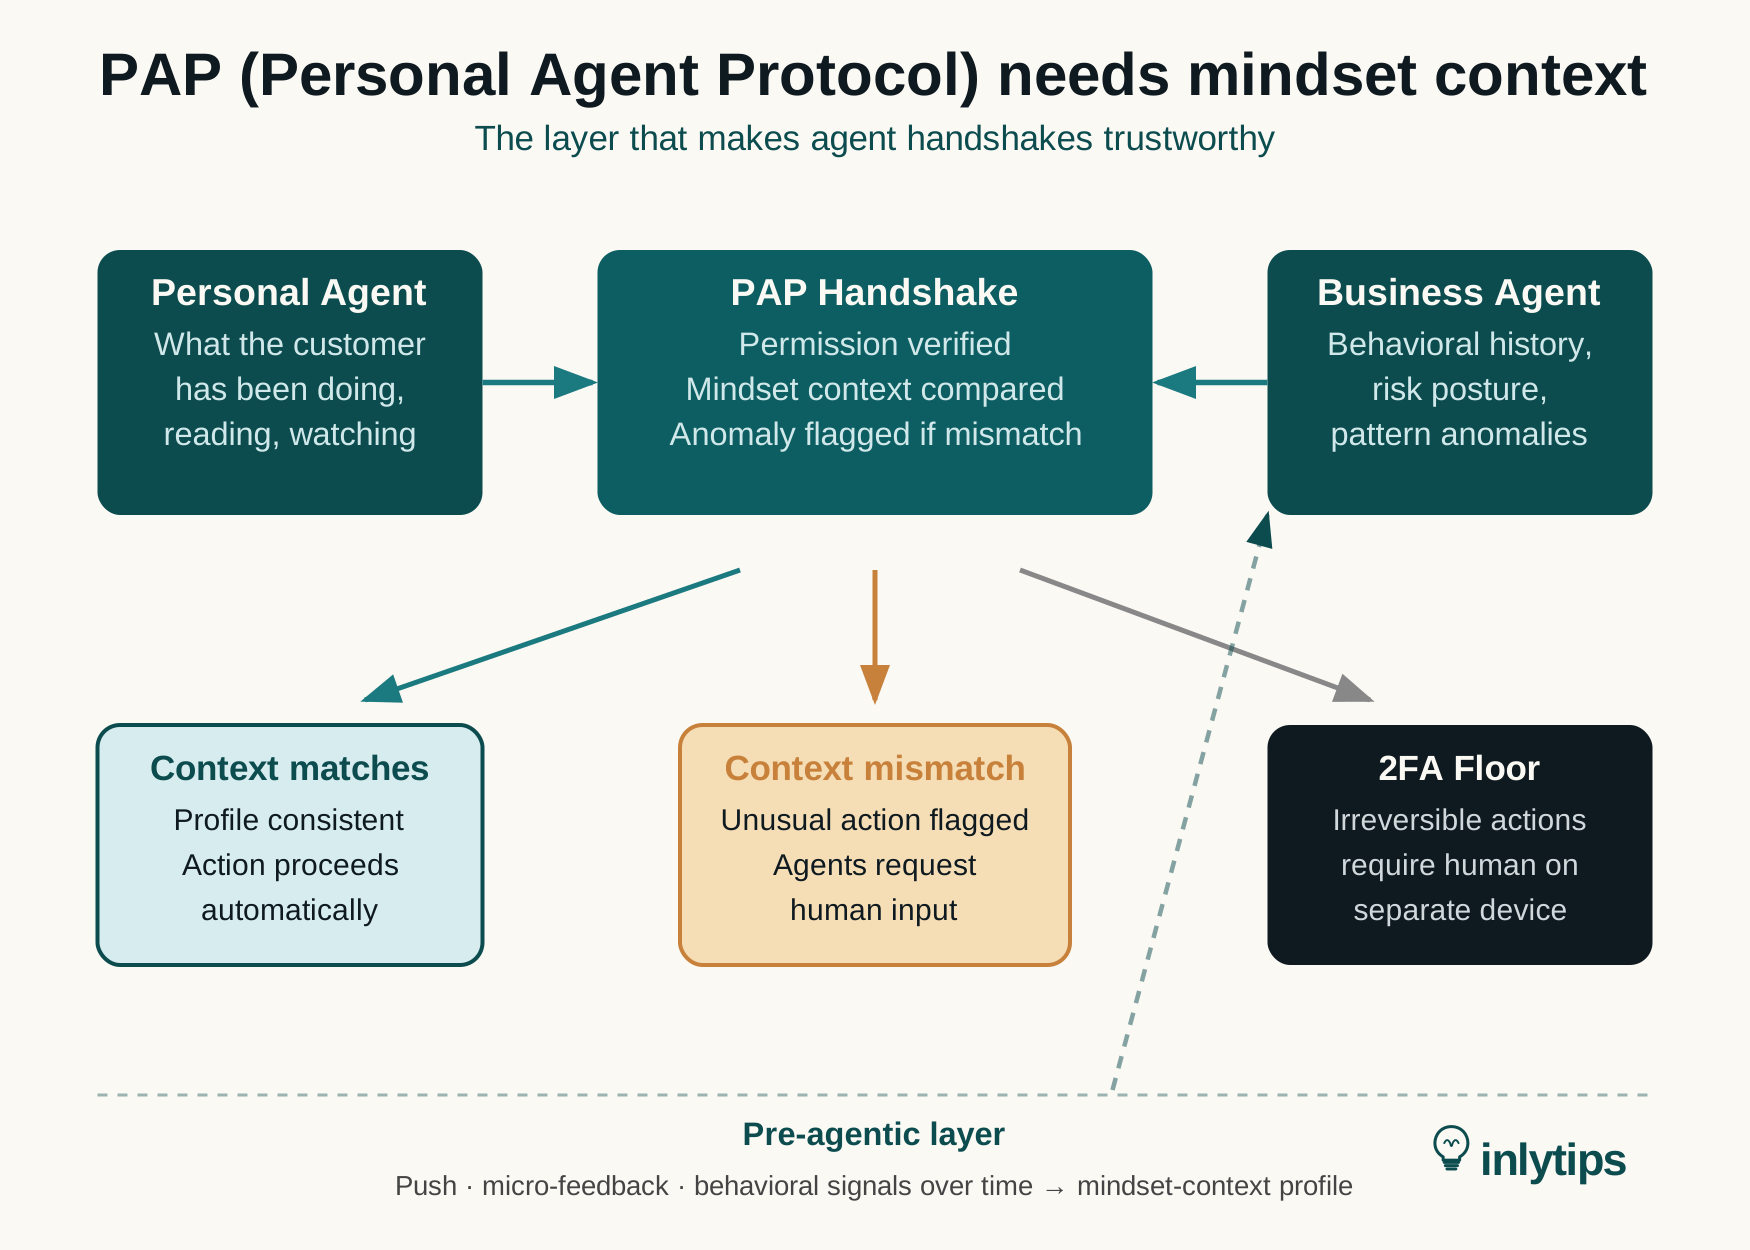
La versión más interesante del PAP no es un handshake entre dos partes autorizadas. Es un diálogo entre dos agentes que ambos llevan contexto sobre la misma persona, desde ángulos distintos.
El agente de la empresa conoce el historial de comportamiento del cliente: sus patrones de transacción, su postura de riesgo habitual, los momentos en que su comportamiento ha cambiado. El agente personal sabe qué ha estado haciendo, leyendo, viendo y pensando el cliente últimamente.
Cuando los dos agentes hablan, no solo están intercambiando credenciales. Están comparando notas. El agente de la empresa puede señalar: esta acción es inusual para este cliente. ¿Puedes explicar el contexto? El agente personal puede proporcionarlo. Juntos, pueden tomar una decisión mejor que la que cualquiera de ellos tomaría por separado.
Este diálogo no es un bloqueador. Es una verificación de calidad que hace todo el sistema más fiable, tanto para el cliente como para la empresa. Un handshake del PAP que incluya un reconocimiento mutuo de contexto de mentalidad coherente es categóricamente más fiable que uno que solo verifica la autorización.
El suelo del 2FA que los agentes no pueden cruzar
Bank of America tiene razón en que debe haber un humano en el bucle para el dinero que sale de una cuenta. La pregunta es qué acciones lo requieren y cuáles no.
Hay una categoría de acción que siempre debería requerir la persona directamente, independientemente de lo buenos que sean los agentes y de lo rico que sea el contexto. Decisiones irreversibles, transacciones de gran volumen, cambios en la configuración principal de la cuenta: cualquier cosa donde el coste de un error sea suficientemente alto como para que ningún agente deba estar autorizado a completarlo solo.
La solución práctica es un segundo factor en un dispositivo al que el agente personal no tenga acceso. No una notificación que el agente pueda leer o a la que pueda responder. Una confirmación física, en un dispositivo separado, que solo el ser humano pueda realizar.
Esto no es una limitación del PAP. Es un principio de diseño que debería formar parte del estándar. Los agentes gestionan lo rutinario. La persona permanece en el bucle para lo que más importa. Los bancos que hoy bloquean todo están aplicando esencialmente este suelo a todas las transacciones porque no tienen forma de distinguir entre ellas.
Por qué la capa pre-agéntica se convierte en infraestructura crítica
Todo esto depende de un contexto que tiene que existir antes de que el agente aparezca.
El agente de la empresa solo puede comparar una acción actual contra un perfil de comportamiento conocido si ese perfil se ha construido a lo largo del tiempo. Solo puede detectar una anomalía si sabe qué aspecto tiene lo normal para este cliente concreto. Solo puede participar en un diálogo significativo con el agente personal si tiene algo que aportar más allá de los datos de transacciones en bruto.
Este es el papel de la capa pre-agéntica: construir el perfil de contexto de mentalidad en el lado de la empresa, de forma continua, a través de los canales que ya existen. Notificaciones push, RCS, mensajería, pequeñas interacciones bien sincronizadas que capturan no solo lo que los clientes hacen sino cómo piensan y sienten sobre lo que hacen.
Cuando el PAP se convierta en el estándar para que los agentes transaccionen en nombre de los clientes, las empresas que hayan estado construyendo este contexto tendrán agentes que puedan usarlo de verdad. Su lado del diálogo será más rico. Su detección de anomalías será más precisa. Y, de forma crucial, podrán explicarle a un regulador o a un cliente exactamente por qué una acción fue señalada o aprobada, basándose en un registro de comportamiento documentado y no en un simple formulario de permiso.
Los bancos que hoy bloquean agentes no se equivocan. Están siendo tempranos. Los que construyan contexto ahora serán los que estén listos para abrir la puerta cuando el protocolo madure.
La capa pre-agéntica solo funciona si los clientes realmente interactúan con ella. Eso significa que el mecanismo tiene que ofrecer algo a cambio. Una notificación push que pregunta cómo se siente un cliente sobre una transferencia reciente, y que a continuación entrega un tip relevante o un pequeño insight personalizado, no es vigilancia. Es un servicio. El cliente obtiene valor. La empresa obtiene el porqué detrás de la transacción, no solo la transacción en sí.
Esto es lo que lo convierte en datos 0,5 party: no el registro pasivo que captura el first-party data, ni la declaración explícita que requiere el zero-party data. Es una señal de comportamiento voluntaria, activada en el momento, que captura la mentalidad y el sentimiento detrás de la acción. El win-win es estructural. Cuando el agente personal finalmente llegue, esa señal ya estará en el perfil y lista para usar.
El PAP define el handshake. El contexto de mentalidad es lo que lo hace valioso.